「NISA貧乏」という言葉を聞いたことがありますか。
NISAにお金を入れることを優先しすぎて、今の生活のお金が足りなくなる状態のことです。将来のためのお金は増えていくのに、今月の支払いが苦しい。笑い話のようですが、わが家もこれになりかけたことがあります。
この記事は、2026年10月時点の公開情報をもとにした仕組みの整理です。特定の商品や金融機関をすすめるものではありません。投資は元本が減ることもあるので、判断はご自身でお願いします。
なぜNISA貧乏になるのか
NISAには「年間の上限」があります。つみたて投資枠なら年120万円、成長投資枠なら年240万円です。
上限があると、「せっかくなら枠をいっぱいまで使いたい」という気持ちが出てきます。使わなかった年の枠は翌年に持ち越せないので、「もったいない」と感じやすいのです。
でも実際は、年間の枠を使い切らなくても損はしません。一生で持てる上限(1,800万円)が減るわけではないからです。
わが家がなりかけたとき
わが家も最初は、「せっかくなら年間の枠をいっぱいまで使いたい」と、枠を埋めることを考えていました。でも、そうすると毎月の生活に回すお金が苦しくなってきて、これは続かないと気づきました。
今は「毎月決まった額」だけにしている
それからわが家は、NISAに入れるのは毎月決まった額だけにしています。
今の毎月の額は、試しながら、無理なく続けられる額に落ち着いたものです。枠をいっぱいにすることより、やめずに続けられることを優先しました。
毎月の額を決めて自動で積み立てにしておくと、「今月はもっと入れようか」と迷うこともなくなります。
NISA貧乏にならないための目安
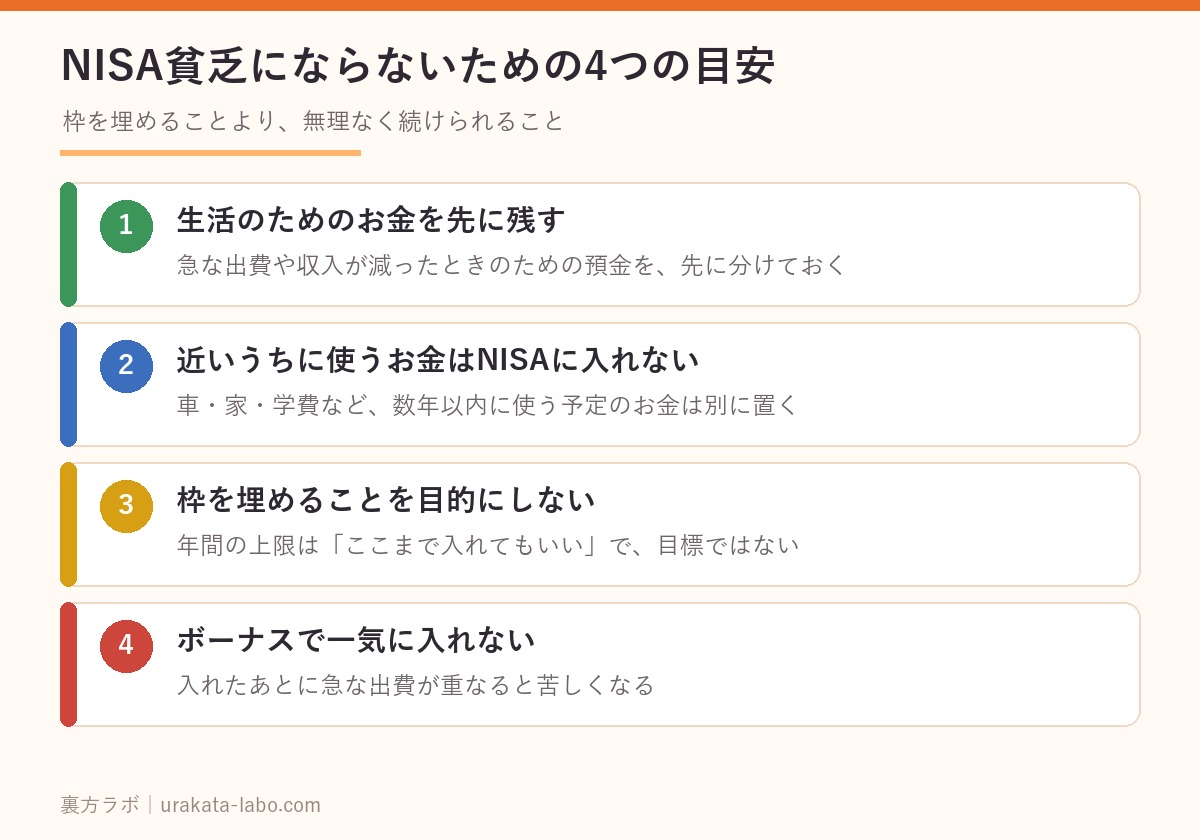
- 生活のためのお金を先に残す:急な出費や収入が減ったときのために、生活費の数か月分を預金で持っておく、というのがよく言われる目安です
- 近いうちに使うお金はNISAに入れない:車・家・学費など、数年以内に使う予定のお金は、値下がりの影響を受けない所に置く
- 枠を埋めることを目的にしない:年間の上限は「ここまで入れてもいい」という上限で、目標ではない
- ボーナスで一気に入れない:入れたあとに急な出費が重なると苦しくなる
まとめ
- NISA貧乏は、枠を埋めたい気持ちから起きやすい
- 年間の枠を使い切らなくても損はしない
- わが家は、なりかけてから毎月決まった額だけにした
- 生活のお金と、近いうちに使うお金は先に分けておく
NISAの2つの枠の話はこちら:新NISAの「つみたて投資枠」と「成長投資枠」のちがいを表1枚で整理