わが家は、夫婦それぞれのNISA口座で積み立てています。片方の口座にまとめずに、念のため、それぞれの名前で持つようにしています。
この「念のため」を、きちんと調べてみました。NISAの名義人が亡くなったとき、口座の中身はどうなるのか。そして、夫婦それぞれで持っている場合と、片方だけで持っている場合で、何が違うのか。
調べてみると、「それぞれで持っておいてよかった」と思える違いと、反対に気をつけないと困ることの両方がありました。
NISAの名義人が亡くなるとどうなるか
| 起きること | 中身 |
|---|---|
| NISAはその日で終わる | 亡くなった日の値段で、いったん「売ったもの」とみなされる。その日までの値上がり分は非課税のまま |
| 相続した人のNISAには入れられない | 相続した人の課税される口座(特定口座・一般口座)に移る。その後の値上がりや分配金には約20%の税金がかかる |
| 取得した値段は「亡くなった日の値段」になる | あとで売るときは、その値段からの値上がり分にだけ税金がかかる |
| 亡くなった後の分配金・配当は非課税にならない | 証券会社への「非課税口座開設者死亡届出書」の提出が遅れると、その間の分配金などに、さかのぼって税金がかかることがある |
| 相続税の計算には入る | NISAで非課税なのは、もうけにかかる税金だけ。財産としては相続税の計算に入る |
このほか、戸籍などの書類をそろえて相続の手続きが終わるまで、売りたくても売れない期間があります。その間に値下がりすることもあります。
「夫婦それぞれ」と「片方だけ」の違い
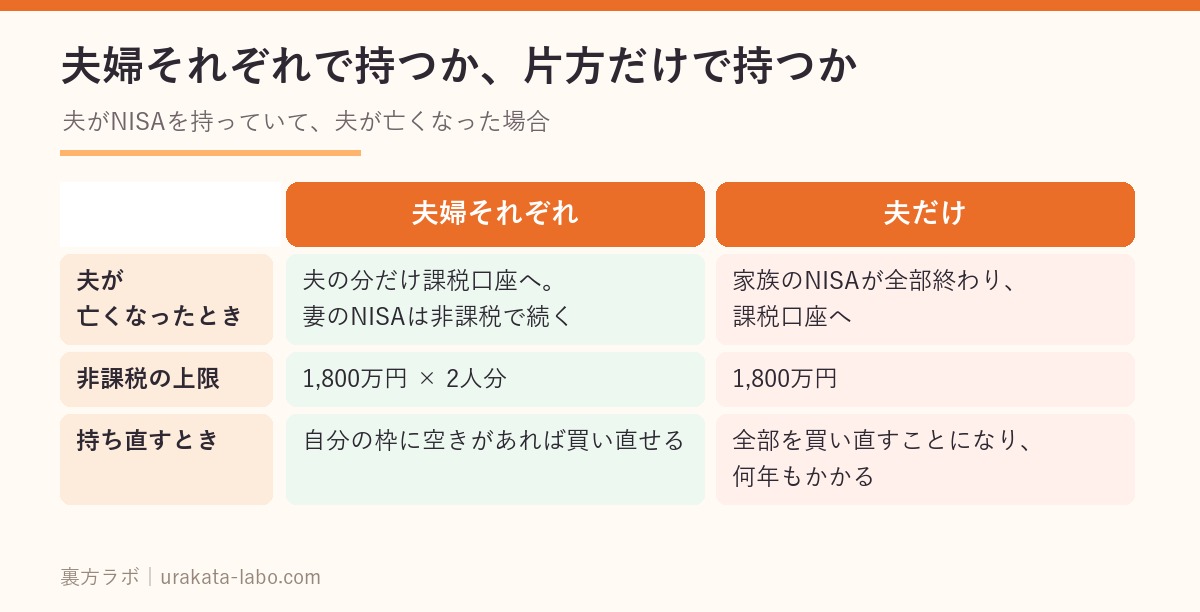
夫がNISAを持っている場合で比べてみます。
| 夫婦それぞれで持っている | 夫だけで持っている | |
|---|---|---|
| 夫が亡くなったとき | 夫の分だけが課税口座へ移る。妻のNISAはそのまま非課税で続く | 家族のNISAが全部終わり、全部が課税口座へ移る |
| 非課税で持てる上限 | 1,800万円 × 2人分 | 1,800万円 |
| 残った人がNISAで持ち直したいとき | 移った分を売り、自分の枠に空きがあれば買い直せる | 全部を買い直すことになるが、1年間の上限があるため何年もかかる |
それぞれで持っていると、片方に何かあったときの影響が、およそ半分ですみます。わが家の「念のため」には、ちゃんと意味がありました。
気をつけたいこと:お金をどちらが出しているか
夫婦それぞれで持つときに、いちばん気をつけたいのがここです。
たとえば、妻の名前のNISAに、夫の収入から毎月積み立てている場合。税金の上では、夫から妻へお金をあげた(贈与)とみなされることがあります。
- 贈与税がかからないのは、1年間に110万円まで(基礎控除)
- つみたて投資枠を毎年いっぱい(120万円)使うと、それだけで110万円を超える
- 生活費のやりくりは贈与になりませんが、投資に回すお金は別に見られることがある
また、夫が亡くなったときに、妻の名前のNISAが「実は夫のお金だった」と判断されると、名前は妻でも、夫の財産として相続税の計算に入れられることがあります(「名義だけの財産」という扱い)。
それぞれの口座には、それぞれの収入から入れておくと、説明がしやすくなります。家庭ごとに事情が違うので、気になる場合は税理士や税務署に確認するのが確実です。
今のうちにやっておくと安心なこと
- 家族向けのメモを作る:どこの証券会社に、誰の名前で口座があるか、問い合わせ先はどこか。ネット証券は紙の明細が届かないことが多く、家族が口座の存在に気づかないことがあります。パスワードは書かず、家族が見つけられる場所に置きます
- お金の出どころを確かめる:それぞれの口座に、それぞれの収入から入れているか
- 万一のときの流れを知っておく:証券会社に連絡 → 死亡届出書を出す → 相続の手続き → 相続した人の口座へ移す
わが家は、夫婦とも同じ証券会社に口座を作っていて、使っているのは1社だけです。そのため、どこに口座があるかはお互いに分かっています。それでも、ほかの家族にも分かるようにしておくと、より安心です。
まとめ
- NISAの名義人が亡くなると、その日でNISAは終わり、相続した人の課税口座へ移る
- 亡くなった日までの値上がりは非課税。その後は税金がかかる
- 死亡届出書が遅れると、分配金にさかのぼって税金がかかることがある
- 夫婦それぞれで持っていれば、片方が亡くなっても、もう片方のNISAは続く
- 相手の口座のお金を出すと、贈与や「名義だけの財産」とみなされることがある
- 家族向けのメモ(証券会社と名義)を作っておくと安心
NISAの2つの枠の話はこちら:新NISAの「つみたて投資枠」と「成長投資枠」のちがいを表1枚で整理