2026年度の税制改正で、2027年1月から、0〜17歳の子どももNISAのつみたて投資枠を使えるようになることが決まりました。「こどもNISA」と呼ばれることが多い仕組みです。
以前あった「ジュニアNISA」と名前が似ていますが、中身はかなり違います。わが家にも子どもがいるので、始まる前に整理しておくことにしました。
わが家の子どもはジュニアNISAを持っています。こどもNISAを使うかどうかは、まだ決めていません。
こどもNISAの中身
| 項目 | 中身 |
|---|---|
| 始まる時期 | 2027年1月 |
| 使える人 | 0〜17歳(日本に住んでいる子ども) |
| 使える枠 | つみたて投資枠だけ(成長投資枠は使えない) |
| 1年間の上限 | 60万円 |
| 持てる上限 | 600万円 |
| 金融機関の変更 | できない |
買えるのは、大人のNISAのつみたて投資枠と同じく、金融庁の基準を満たした投資信託などです。決まった金額を定期的に買う「積み立て」で買います。
引き出せるのは原則12歳から
こどもNISAは、子どものための長い積み立てという考え方なので、いつでも引き出せるわけではありません。
- 0〜17歳の間は、原則として引き出せない
- 災害などやむを得ない場合を除き、12歳以降は、条件を満たせば引き出せる
- 条件の例:お金の使い道が子どものためであること、子どもが引き出しに同意した書面があること、親など口座を管理する人が金融機関に申し出ること
中学校の入学に合わせて、教育費などに使えるようにするイメージです。
18歳になると大人のNISAへ移る
18歳になると、大人のNISAのつみたて投資枠に自動で移ります。それまでに積み立てた分を、そのまま大人のNISAで持ち続けられる形です(細かい扱いは、始まる前に金融機関の案内で確認してください)。
ジュニアNISAとのちがい
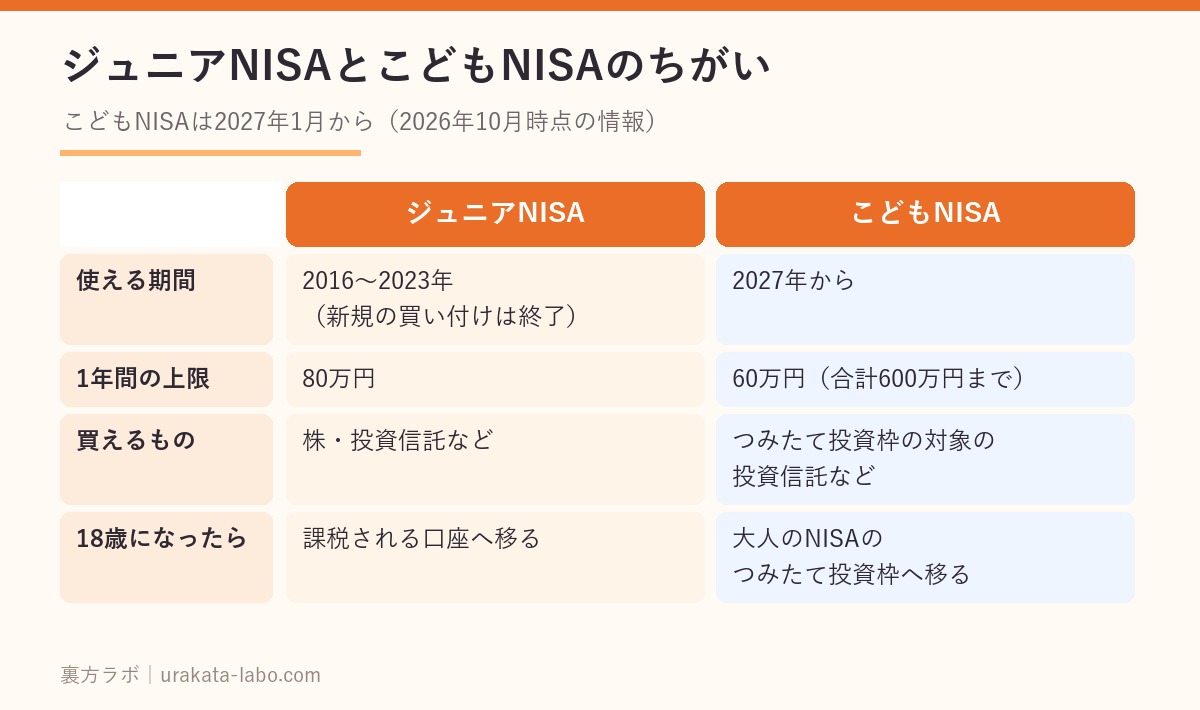
| ジュニアNISA(2023年で新規の買い付け終了) | こどもNISA(2027年1月から) | |
|---|---|---|
| 使える期間 | 2016〜2023年 | 2027年から |
| 買えるもの | 株・投資信託など | つみたて投資枠の対象の投資信託など |
| 1年間の上限 | 80万円 | 60万円 |
| 18歳になったら | 課税される口座へ移る(大人のNISAには入れられない) | 大人のNISAのつみたて投資枠へ移る |
いちばん大きなちがいは、18歳以降も非課税のまま続けられることです。
使いたい時期と合うかを確かめる
こどもNISAのお金は、原則として12歳になるまで引き出せません。たとえば、小学校の入学(6歳ごろ)の準備に使いたいお金には向きません。中学・高校・大学の入学金など、12歳より後に使うお金に向いています。
| 使いたい時期(目安) | こどもNISAで用意できる? |
|---|---|
| 小学校の入学(6歳ごろ) | 原則できない(12歳より前は引き出せない) |
| 中学校の入学(12歳ごろ) | 条件を満たせば引き出せる |
| 高校・大学の入学(15〜18歳ごろ) | 条件を満たせば引き出せる(18歳になると大人のNISAへ移る) |
ジュニアNISAを持っている場合は、そちらの出口(18歳以降の扱い)とあわせて、全体でいくらを、いつ子どもに残すかを考えると整理しやすくなります。
始まる前に考えておくこと
- 毎月いくら積み立てるか:年60万円をいっぱいにする必要はありません。親のNISAや生活のお金とのつり合いで決めます
- どこの金融機関で作るか:あとから変えられないので、最初に決める所が大事です
- お金を出すのは誰か:親や祖父母が出す場合、子どもへの「贈与」になります。1年間に110万円までなら贈与税はかかりませんが、ほかにもらっているお金と合わせて考えます
わが家は、ジュニアNISAを18歳まで持ち続けるつもりです。こどもNISAをどう組み合わせるかは、制度の細かいところが出そろってから考える予定です。
まとめ
- 2027年1月から、0〜17歳もNISAのつみたて投資枠が使える(年60万円・600万円まで)
- 成長投資枠は使えない。金融機関はあとから変えられない
- 引き出しは原則12歳以降、子どものための使い道で
- 18歳になると大人のNISAへ自動で移る。ここがジュニアNISAとの大きなちがい
ジュニアNISAを持っている場合の出口の話は、別の記事で整理します。
NISAの2つの枠の話はこちら:新NISAの「つみたて投資枠」と「成長投資枠」のちがいを表1枚で整理