新NISAを始めるとき、私がまず迷ったのは「つみたて投資枠」と「成長投資枠」という2つの言葉でした。
どちらも同じNISAの中にある「枠」なのに、買えるものも買い方も違います。説明を読むと数字がたくさん出てきて、どれが年間の話で、どれが一生の話なのか、すぐにはわかりませんでした。
わが家は今、夫婦それぞれのNISA口座で、つみたて投資枠を中心に積み立てています。成長投資枠でも、夫婦とも単元未満株(1株から買える株)を少しずつ買っています。この記事では、事務の仕事で表を作るときと同じように、2つの枠のちがいを1枚の表に整理してみます。
新NISAの全体像:大事な数字は3つだけ
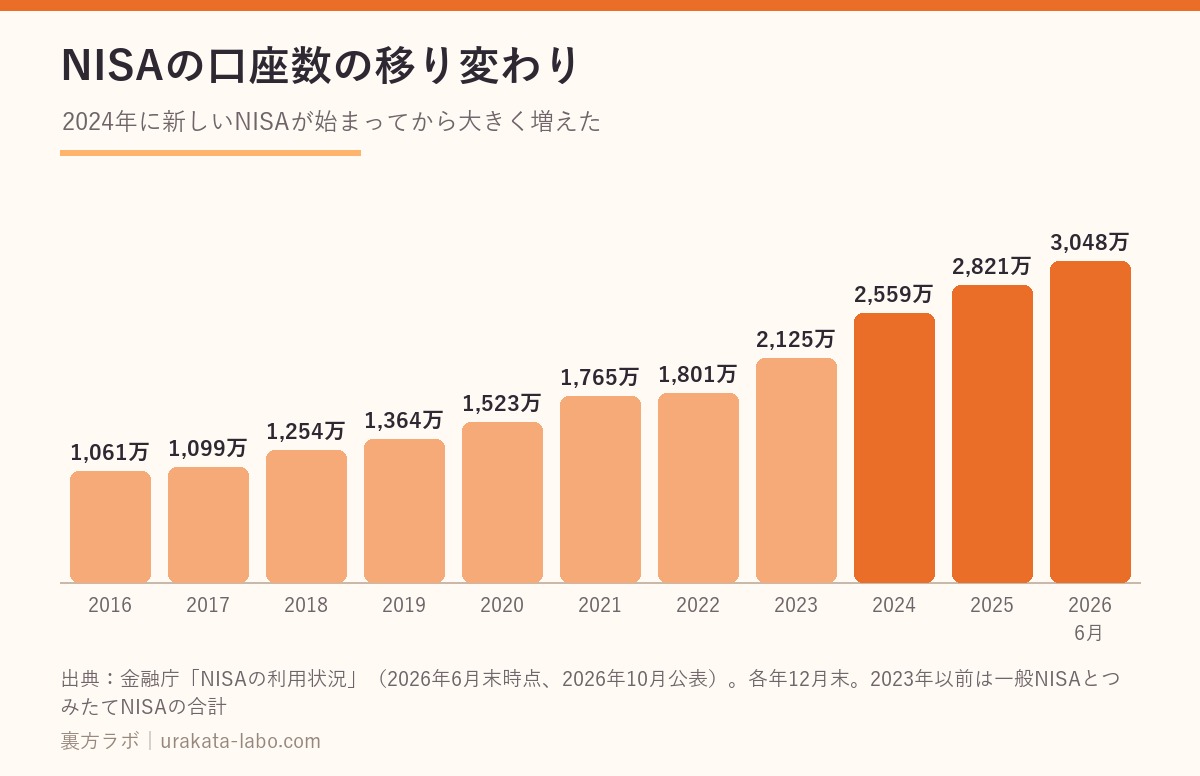
新NISAは2024年に始まった制度で、投資で得た利益(値上がり益や分配金)に税金がかからない仕組みです。通常は利益に約20%の税金がかかるので、その分がまるごと手元に残ります。
数字がたくさん出てきますが、覚えるのは次の3つです。
| 何の数字か | 金額 | ひとことで言うと |
|---|---|---|
| 1年間に入れられる上限 | つみたて投資枠 120万円 成長投資枠 240万円 (合わせて360万円) |
毎年の「入れられる量」 |
| 一生で持てる上限 | 1,800万円(そのうち成長投資枠は1,200万円まで) | NISAの中に置いておける量 |
| 非課税で持てる期間 | 無期限 | いつまで持っていても税金がかからない |
ポイントは、「年間の上限」と「一生の上限」は別の話だということです。毎年いっぱいまで入れなくても問題ありませんし、つみたて投資枠だけで1,800万円まで使うこともできます。
このほか、使えるのは1月1日時点で18歳以上の人で、1人1口座だけです。口座のある金融機関は、年単位で変えることができます。
つみたて投資枠とは
つみたて投資枠は、長く・こつこつ・分散して持つことに向いていると金融庁が認めた投資信託などだけが買える枠です。
- 買えるもの:金融庁の基準を満たした投資信託など(手数料が低めで、長期の積み立てに向くもの)
- 買い方:毎月○円のように、決まった金額を定期的に買う「積み立て」だけ
- 年間の上限:120万円(月に直すと10万円)
商品が最初からしぼられているので、「何を選べばいいのかわからない」という状態になりにくいのが特徴です。
成長投資枠とは
成長投資枠は、つみたて投資枠より買えるものの幅が広い枠です。
- 買えるもの:上場している株式、投資信託など。ただし、整理・監理銘柄や、信託期間20年未満・毎月分配型の投資信託などは対象外
- 買い方:一度にまとめて買うことも、積み立てで買うこともできる
- 年間の上限:240万円
- 一生の上限:1,800万円のうち1,200万円まで
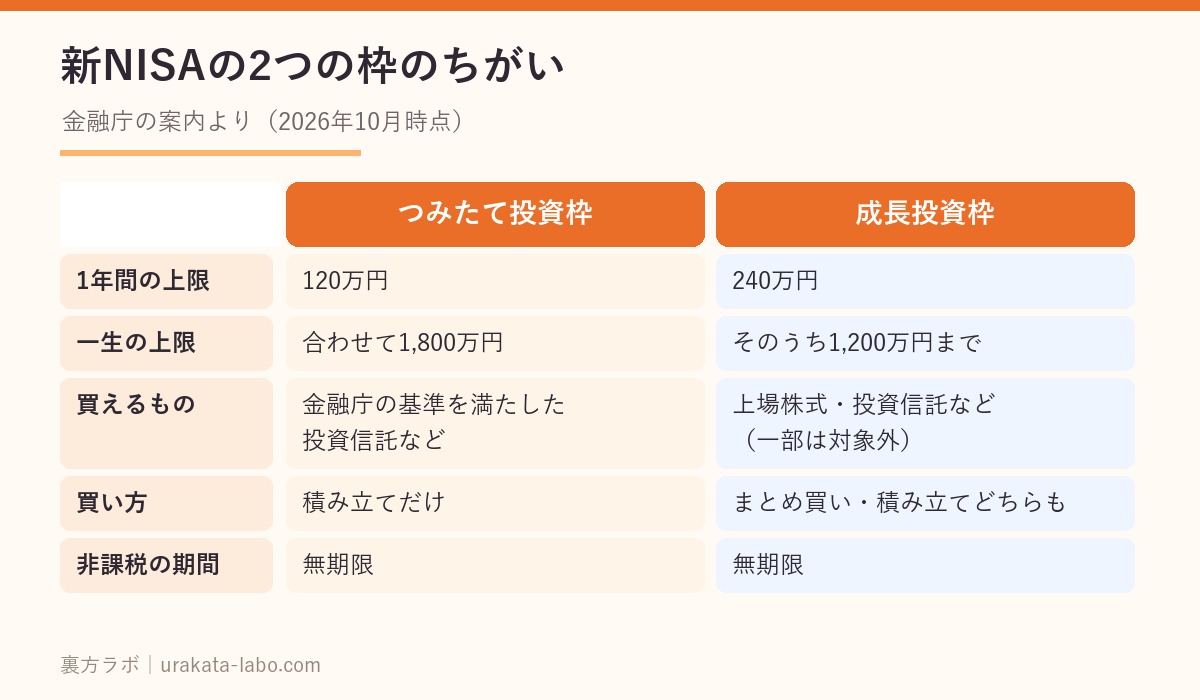
2つの枠のちがいを1枚の表に
| つみたて投資枠 | 成長投資枠 | |
|---|---|---|
| 1年間の上限 | 120万円 | 240万円 |
| 一生の上限 | 合わせて1,800万円(成長投資枠はそのうち1,200万円まで) | |
| 買えるもの | 金融庁の基準を満たした投資信託など | 上場株式・投資信託など(一部は対象外) |
| 買い方 | 積み立てだけ | まとめて買う・積み立て、どちらも可 |
| 非課税の期間 | 無期限 | |
| 両方使えるか | 同じ年に、同じ口座で両方使える | |
売ったら枠はどうなる?「翌年に戻る」仕組み
NISAの中の商品を売ると、売った商品の買ったときの金額の分だけ、一生の上限(1,800万円)の枠が翌年に戻ってきます。
たとえば100万円で買った投資信託が150万円になって売った場合、戻ってくる枠は150万円ではなく100万円です。また、戻るのは一生の上限の方で、1年間の上限(120万円・240万円)が増えるわけではありません。
わが家の使い分け:つみたて投資枠が中心、成長投資枠は単元未満株で少しずつ
成長投資枠では個別の株も買えます。売った分の枠は翌年に戻るので、数か月ごとに売り買いするという使い方もあると思います。
ただ、私は5年、10年以上持ち続けて、全体の値上がりを待つタイプです。そのため、わが家は中心をつみたて投資枠にして、成長投資枠では夫婦とも単元未満株を少しずつ買っています。こちらも、長く持つつもりで買っています。
株は普通、100株をひとまとまりとして売り買いするので、1つの会社の株を買うだけで数十万円になることもあります。単元未満株なら1株から買えるので、少ない金額で成長投資枠を使えます(NISAで単元未満株を扱うかどうかは、証券会社によって違います)。
値動きも、毎日は見ないようにしています。見ていると、つい売り買いしたくなるからです。
なお、成長投資枠で売り買いをくり返す場合、1年間の上限(240万円)は「買った金額」で数えます。売っても、その年の上限は戻りません。
また、どちらかの枠を使わない年があっても、損をすることはありません。使わなかった年の分が消えても、一生の上限が減るわけではないためです。
夫婦それぞれの口座で積み立てている
NISAは1人1口座なので、夫婦で使う場合は、それぞれが自分の名前で口座を作ります。わが家では、私と妻がそれぞれの口座で、つみたて投資枠と成長投資枠(単元未満株)を使っています。
片方だけにまとめず、念のため、それぞれの口座にしています。
実は、名義人の一方が亡くなったときに、「それぞれで積み立てている」か「片方だけで積み立てている」かで、残された家族の手続きや税金に違いが出ます。この話は長くなるので、次の記事にまとめます。
この続きの「夫婦それぞれでNISAを積み立てる理由|片方が亡くなったときに起きること」は、11月1日に公開する予定です。
2027年からは子どもも使えるように
2026年度の税制改正で、2027年1月から0〜17歳もNISAのつみたて投資枠を使えるようになることが決まっています(年60万円・合計600万円まで)。2023年で新しい買い付けが終わったジュニアNISAとは、仕組みが違います。こちらも別の記事で整理する予定です。
まとめ
- 新NISAで覚える数字は「年間の上限」「一生の上限1,800万円」「無期限」の3つ
- つみたて投資枠は、基準を満たした投資信託などを積み立てで買う枠(年120万円)
- 成長投資枠は、株式なども買える幅の広い枠(年240万円・一生で1,200万円まで)
- 使わない枠があっても損にはならない。わが家はつみたて投資枠が中心で、成長投資枠は単元未満株を少しずつ
- 売ると、買ったときの金額の分だけ、一生の上限の枠が翌年に戻る
制度は変わることがあるので、始める前や見直すときは、金融庁の公式ページで最新の内容を確かめるのがおすすめです。
お金の事務の記事では、カードの締め日と支払日を一覧にした話も書いています:クレジットカード・法人カードの締め日と支払日を一覧表にまとめた
投資信託と個別株のちがいは、投資信託と個別株のちがいを表1枚で整理|NISAで迷ったらにまとめています。